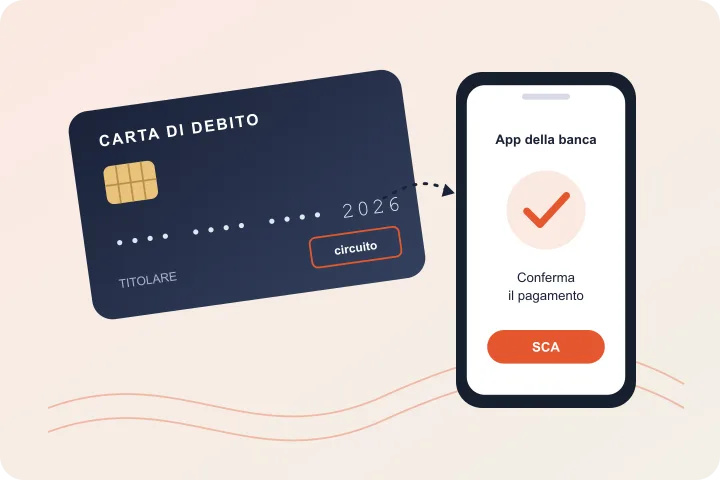
Quando si parla di casino Maestro si intende un sito di gioco in cui il conto si ricarica con una carta che porta il marchio Maestro. Su questa pagina trovi il quadro di base: che tipo di carta hai nel portafoglio, chi entra in campo quando confermi un pagamento, che cosa ti chiede la banca e quali passi conviene fare prima di versare il primo euro.
Non ci sono elenchi di siti né offerte. Ci sono le regole che valgono in Italia, prese da fonti come la Banca d'Italia, Mastercard e le leggi sul gioco a distanza, spiegate con parole semplici. Se hai fretta, salta alla parte sui primi passi e torna qui dopo.
Casino Maestro: che cosa vuol dire pagare con questa carta
Maestro è il circuito di debito di Mastercard. Il circuito è la rete che collega la tua banca agli esercenti: il logo stampato sulla carta indica che puoi pagare nei negozi, fisici e online, collegati a quella rete. Un sito di gioco, da questo punto di vista, è un esercente come gli altri.
La parola che conta è «debito». Una carta di debito è legata al tuo conto corrente e l'importo viene addebitato subito, senza alcun differimento. Tradotto: il denaro deve trovarsi sul conto nel momento esatto in cui confermi la ricarica. Anche i limiti di operatività della carta non li decide il sito, ma la banca che te l'ha rilasciata.
La Banca d'Italia, nella sua guida ai pagamenti nel commercio elettronico, distingue tre tipi di carte: di credito, di debito e prepagate. La prepagata funziona con la moneta elettronica e va caricata prima dell'uso, mentre la Maestro attinge direttamente al conto. Sono differenze che pesano quando decidi con che cosa alimentare un conto di gioco, perché cambiano da dove escono i soldi e chi li custodisce.
Detto in una riga: con Maestro paghi con il denaro che hai già, nell'istante in cui lo spendi. È uno strumento lineare, ma proprio per questo conviene capire come si comporta online prima di usarlo per giocare.
Bancomat e Maestro sulla stessa carta
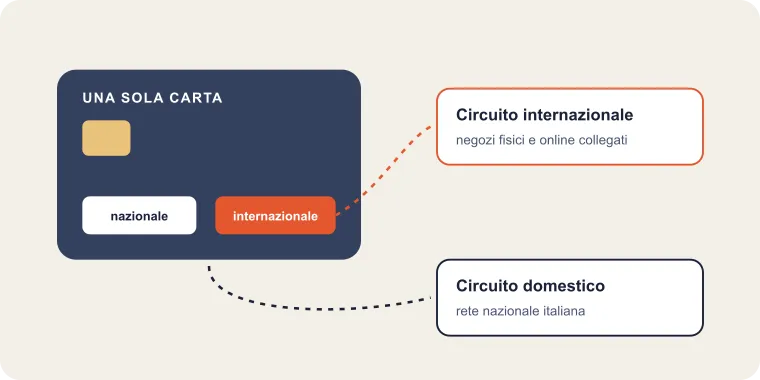
Molte carte italiane portano due marchi. BANCOMAT è il circuito domestico italiano; sulla stessa tessera possono trovare posto anche uno o più marchi di reti internazionali, come Maestro, Mastercard o Visa. È il cosiddetto co-badge: una sola tessera, più reti su cui l'operazione può viaggiare.
Secondo la Banca d'Italia, tra le reti di carte di debito più diffuse nel Paese ci sono Bancomat PagoBancomat, Postamat, Visa Debit e Maestro. Se hai un conto in banca o alle Poste, è probabile che la tua carta appartenga a una di queste famiglie, anche se non ci hai mai fatto caso.
Perché ti riguarda? Perché è il logo a dire dove la carta può essere usata. Se il sito di un casinò Maestro è collegato a quel circuito, è il marchio Maestro, e non quello nazionale, a rendere possibile il pagamento.
Il controllo richiede pochi secondi: prendi la tessera e guarda i loghi sul fronte e sul retro. Se trovi solo Bancomat, la tessera lavora sulla rete nazionale; se compare anche Maestro o Mastercard, hai a disposizione un canale internazionale. Nel dubbio, la tua banca può dirti con precisione quali circuiti sono attivi e su quali canali.
Dal 2023 Maestro lascia il posto a Debit Mastercard
La data da ricordare è il 1° luglio 2023. Da allora, in Europa, ogni Maestro arrivata a scadenza o andata persa viene rimpiazzata dalla banca con una diversa carta di debito, e di Maestro nuove non se ne stampano più. Lo ha comunicato Mastercard stessa, aggiungendo che il titolare non deve fare nulla: il cambio arriva da solo, alla scadenza.
La carta che prende il posto di Maestro è la Debit Mastercard, che secondo Mastercard si usa ovunque sia accettata Mastercard, online e nei negozi. Per chi gioca la conseguenza è concreta: se la tua Maestro è stata rinnovata di recente, nel portafoglio potresti avere già una Debit Mastercard, collegata allo stesso conto di prima.
Dietro il cambio c'è anche una ragione tecnica. Mastercard spiega che Maestro era nata soprattutto per i pagamenti in negozio e che non sempre si presta agli acquisti online: tra i motivi cita il formato del numero della carta, che diverse pagine di pagamento molto usate non gestiscono. Per questo, quando ti informi su un casinò Maestro, conviene ragionare sulla carta che hai davvero oggi, non sul nome che aveva quando l'hai ricevuta.
Che cosa fare, allora? Leggi il marchio stampato. Se c'è scritto Maestro, la carta resta in uso fino alla scadenza indicata; se c'è Debit Mastercard, segue le regole del circuito Mastercard. In entrambi i casi parliamo di una carta di debito: il denaro esce dal conto nel momento del pagamento.
Il percorso di un pagamento sul sito di un casinò Maestro
Quando ricarichi il conto, sullo schermo vedi pochi campi da compilare, ma dietro lavorano più soggetti. La Banca d'Italia descrive così un pagamento con carta su internet: inserisci i dati su una pagina che fa da POS virtuale; da lì l'operazione coinvolge la banca che ti ha dato la carta (l'emittente), la banca dell'esercente (il convenzionatore) e l'operatore del circuito, che fissa le regole a cui tutti devono attenersi.
Sui siti con concessione ADM c'è un vincolo in più. La legge prevede che il conto di gioco si ricarichi e si svuoti solo con strumenti di pagamento idonei a garantire la tracciabilità dei flussi finanziari. La carta di debito rientra in questa logica: ogni movimento lascia una traccia sul tuo estratto conto e negli archivi dell'operatore.
Lo stesso decreto descrive il conto di gioco: ogni giocatore ne ha uno, non matura interessi e il suo utilizzo è gratuito per chi gioca. Il denaro dei giocatori, inoltre, va tenuto su conti bancari o postali destinati solo a quello scopo, separati dalle risorse del concessionario.
C'è poi la questione della memoria. Le norme antiriciclaggio obbligano l'operatore online a tenere traccia per dieci anni di ciascun movimento in entrata e in uscita (quando è avvenuto, di quanto era, con quale strumento), oltre alle informazioni fornite al momento dell'iscrizione e a quelli dei collegamenti. Non è burocrazia fine a sé stessa: è il modo in cui la legge segue il percorso del denaro dall'inizio alla fine.
Da dove cominciare: i passi prima del primo deposito
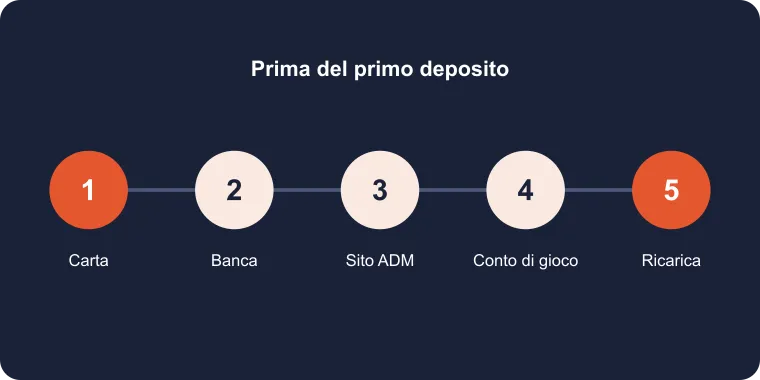
Se sei all'inizio, questo è l'ordine che ti proponiamo:
- Guarda la carta. Verifica quali marchi riporta: Maestro, Debit Mastercard, Bancomat o più di uno. Così sai su quale circuito stai pagando.
- Senti la tua banca. Nell'app o al numero verde dell'emittente puoi sapere quali limiti di operatività ha la carta. Li stabilisce la banca, non il sito.
- Scegli un sito autorizzato. Il gioco online con premi in denaro, in Italia, è un'attività che lo Stato tiene per sé: un privato può gestirla solo dopo aver ottenuto la concessione dell'Agenzia delle Dogane e dei Monopoli (ADM). Il concessionario deve mostrare in evidenza il numero di concessione e il marchio istituzionale dell'Agenzia, e il suo sito usa un dominio nazionale .it. L'ADM pubblica l'elenco dei concessionari autorizzati al gioco a distanza, con codice di concessione e indirizzo del sito.
- Apri il conto di gioco. Ti verrà chiesto un documento in corso di validità; in alternativa va bene un sistema di identità digitale ammesso in Italia e compreso nell'elenco dell'ADM. L'operatore deve identificarti e verificare chi sei sia all'apertura sia quando il conto viene modificato: è un obbligo di legge, non una scelta del sito.
- Fai la prima ricarica. Nella sezione dei depositi scegli la carta, inserisci i dati sulla pagina di pagamento e conferma con il sistema che la tua banca ti chiede, di solito nell'app o con un codice.
Per un casinò Maestro non esiste una corsia speciale: i passi sono quelli di qualsiasi pagamento con carta di debito. Parti con calma, rileggi ogni schermata prima di confermare e tieni a portata di mano l'app della banca. Prima ancora di giocare, imposta i limiti personali che il sito mette a disposizione: trovi come funzionano più in basso.
Sicurezza nel casinò Maestro: SCA e 3-D Secure
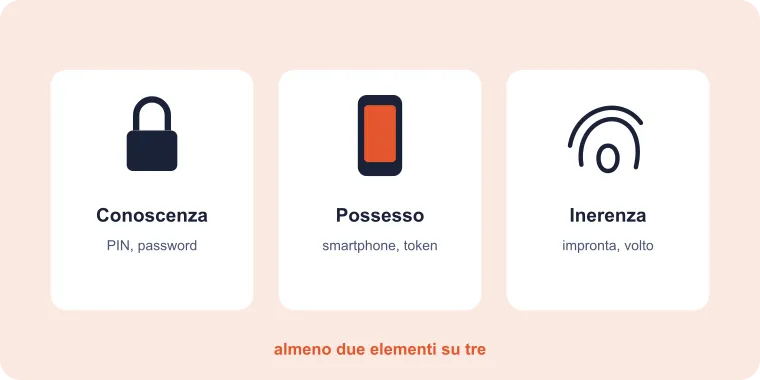
Il passaggio che sorprende di più chi paga online per la prima volta è la richiesta di conferma da parte della banca. Si chiama autenticazione forte del cliente, in sigla SCA. La Banca d'Italia la descrive come l'uso di almeno due elementi indipendenti scelti fra tre categorie:
| Categoria | Che cosa significa | Esempi |
|---|---|---|
| Conoscenza | qualcosa che sai | password, PIN |
| Possesso | qualcosa che hai | smartphone, token |
| Inerenza | qualcosa che sei | impronta digitale, volto |
Non dipende dal singolo sito. Il decreto legislativo 11 del 2010, con cui l'Italia ha recepito la direttiva europea PSD2, obbliga la banca a chiederla in tre situazioni: l'accesso al conto via internet, l'avvio di un pagamento elettronico e qualsiasi operazione fatta a distanza che possa prestarsi a frodi. Nei pagamenti a distanza l'autenticazione viene inoltre collegata in modo dinamico all'importo e al beneficiario: la conferma che dai vale per quella somma e per quel destinatario, non per altri.
Sulle pagine di pagamento questa verifica compare spesso con il nome 3-D Secure: dopo aver inserito i dati della carta, l'ok lo dai alla tua banca, non al sito. Per alcune operazioni, per esempio quelle di piccolo importo, la normativa prevede esenzioni dalla SCA, quindi può capitare che una ricarica passi senza alcuna richiesta di codice.
Un punto a tuo favore: se la banca del pagatore non ha richiesto l'autenticazione forte, la legge stabilisce che il pagatore non sopporta alcuna perdita, salvo che abbia agito in modo fraudolento.
Addebito doppio o non riconosciuto: come muoverti
Può succedere che, dopo aver inserito i dati della carta, la pagina resti ferma. Il consiglio della Banca d'Italia è netto: non ripetere subito il pagamento, così eviti un doppio addebito, e controlla prima l'esito con l'emittente, sull'estratto conto o al numero dedicato della banca.
Diverso è il caso di un addebito che non riconosci. Le regole principali, fissate dalla legge italiana, sono queste:
- Avvisa la banca senza ritardo. Il termine ultimo per segnalare un'operazione non autorizzata è di 13 mesi dalla data dell'addebito.
- Il rimborso è immediato. La banca ti riaccredita la somma subito, al più tardi entro la chiusura del giorno lavorativo che segue il momento in cui viene a saperlo. Può sospenderlo solo davanti a un motivato sospetto di frode, comunicandolo alla Banca d'Italia.
- Carta persa o rubata. Per gli addebiti fatti prima che tu la blocchi rischi al massimo 50 euro, salvo frode da parte tua, comportamento intenzionale o grave negligenza; da quando hai fatto la segnalazione, ciò che viene addebitato non è più a tuo carico.
C'è poi una protezione che non nasce dalla legge ma dal contratto: il chargeback, cioè la richiesta di rimborso regolata dal circuito. Si somma alle tutele di legge e copre anche contestazioni verso l'esercente, come una merce mai consegnata. Tempi e condizioni li decide il circuito, non la legge, e la richiesta va presentata all'emittente della carta. Se hai pagato con un portafoglio elettronico, ti rivolgi all'emittente della carta registrata nel wallet.
Per un casinò Maestro valgono esattamente queste regole, perché agli occhi della banca la ricarica è un normale pagamento con carta.
Se non hai Maestro: altri metodi di pagamento
La Banca d'Italia lo dice senza giri di parole: un sistema di pagamento online valido per tutti, superiore agli altri, non c'è. Ognuna ha caratteristiche proprie e la scelta dipende da come gestisci il tuo denaro. Se la tua carta non è una Maestro, o se ti è appena arrivata la Debit Mastercard, queste sono le famiglie principali descritte nella guida dell'istituto:
- Carte: di credito, di debito e prepagate. La prepagata va caricata prima di essere usata.
- Bonifico: arriva al massimo il giorno lavorativo dopo, che diventano due se lo ordini in filiale; nella versione istantanea bastano pochi secondi.
- Portafogli elettronici: tra gli esempi citati ci sono Google Pay, BancomatPay, Amazon Pay, Apple Pay e Samsung Pay. Il wallet non sostituisce l'emittente della carta e non custodisce il denaro del cliente.
- Sistemi chiusi come PayPal o Satispay: il denaro passa da un conto di moneta elettronica a un altro senza uscire dal perimetro di quel fornitore.
- paysafecard: un codice di 16 cifre comprato in un punto vendita che, secondo l'azienda, permette di pagare su internet anche a chi non ha né conto né carta.
Sui siti con concessione ADM il criterio di fondo resta la tracciabilità: si usano strumenti che permettono di seguire il movimento del denaro, in entrata e in uscita. Chi si informa su un casinò Maestro e ha in tasca una carta diversa, quindi, non resta senza strade: cambia solo il canale con cui il denaro arriva al conto di gioco.
Gioco responsabile dal primo euro
Pagare con una carta di debito significa spendere denaro che è già sul conto, e proprio per questo serve un freno. La legge italiana impone ai concessionari ADM una serie di strumenti di tutela:
- tetti personali su tempo di gioco, spese e perdite;
- un tetto alle ricariche del conto;
- avvisi a schermo che ricordano da quanto stai giocando e quanto hai speso;
- informazioni obbligatorie sui rischi del gioco problematico;
- la possibilità di escluderti, anche solo da certi tipi di gioco;
- un servizio di supporto sul gioco responsabile raggiungibile almeno otto ore al giorno, cinque giorni su sette.
Con l'autoesclusione «trasversale» ti chiudi la porta di tutti gli operatori autorizzati in un colpo solo e non puoi aprire conti nuovi; se preferisci, puoi escluderti da un unico operatore o da un solo genere di gioco. La richiesta passa dal portale dell'Agenzia, entrando con SPID; chi non ha SPID può rivolgersi a uno degli operatori dove ha già un conto.
Se senti che la situazione ti sfugge, chiama l'800 558822: è la linea nazionale dell'Istituto Superiore di Sanità per chi ha problemi con il gioco d'azzardo. Non costa nulla, non devi dire chi sei e risponde da lunedì a venerdì, tra le 10 e le 16. Sotto i 18 anni, infine, non si gioca con denaro in palio: la regola vale per ogni casinò Maestro e per qualunque altro mezzo di pagamento.
Domande frequenti sul casinò Maestro
Maestro è una carta di credito?
No. Maestro è il circuito di debito di Mastercard: la carta è collegata al conto corrente e ogni importo viene addebitato subito, senza differimento. Per questo il denaro deve essere disponibile sul conto al momento del pagamento.
La mia Maestro sta per scadere: che cosa riceverò?
A partire dal 1° luglio 2023 chi ha una Maestro in scadenza, o l'ha persa, ne riceve dalla banca una di tipo diverso, sempre di debito: Maestro nuove in Europa non ne escono più. Mastercard indica come sostituta la Debit Mastercard. Non devi fare nulla: il cambio avviene alla scadenza.
Quali documenti servono per aprire un conto di gioco?
Per un sito con concessione ADM basta un documento non scaduto; chi preferisce può usare una delle identità digitali che l'Agenzia ammette. L'operatore verifica i dati all'apertura e a ogni modifica del conto; l'ADM li confronta anche attraverso il sistema pubblico di prevenzione dei furti d'identità.
Perché la banca mi chiede una conferma quando ricarico?
È l'autenticazione forte del cliente (SCA), prevista dalla legge per i pagamenti elettronici: servono almeno due elementi tra qualcosa che sai, qualcosa che hai e qualcosa che sei. La conferma è legata all'importo e al destinatario di quel pagamento.
Il pagamento è rimasto in sospeso: posso riprovare subito?
Meglio di no. La Banca d'Italia consiglia di non ripetere l'operazione a caldo, per non pagare due volte, e di verificare prima l'esito con l'emittente: sull'estratto conto o chiamando il numero della banca.
Il conto di gioco ha un costo?
Nessun costo: la legge stabilisce che chi gioca usa il proprio conto presso un operatore ADM senza pagare nulla, e sul saldo non maturano interessi. Attenzione però al saldo dimenticato: se il conto resta fermo per tre anni, la somma che contiene passa allo Stato.
Posso giocare se ho meno di 18 anni?
No. Per la legge italiana chi non ha compiuto 18 anni non può partecipare a giochi con premi in denaro, e gli operatori ADM devono segnalare il divieto in modo ben visibile. Il mezzo di pagamento non cambia nulla.